
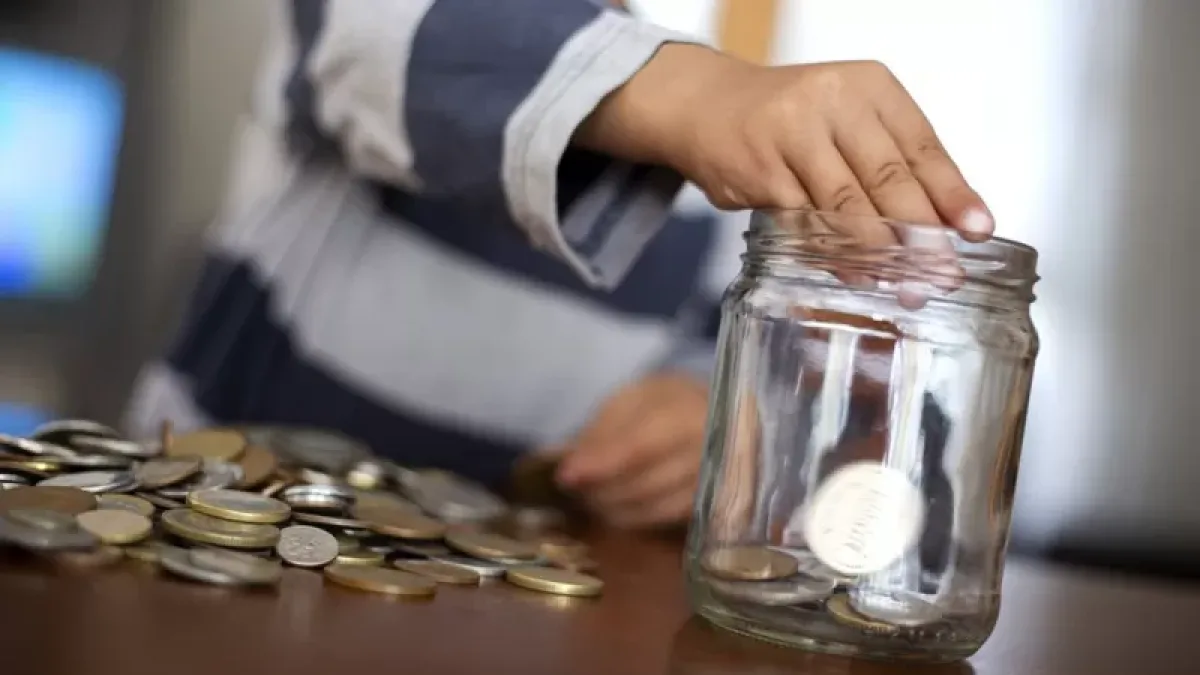
SANTO DOMINGO. – Ahorrar dinero no depende solo de hacer cuentas; también intervienen factores psicológicos que complican la decisión de reservar parte del ingreso. Entre ellos figuran el sesgo del presente, la inercia del statu quo y la aversión a la pérdida, que dificultan formar un fondo de emergencia o mantener metas financieras claras.
Con motivo de celebrarse este 31 de octubre el Día Mundial del Ahorro, ProUsuario, de la Superintendencia de Bancos, indica que, aunque la intención de ahorrar suele existir, en la práctica influyen factores psicológicos, sociales y emocionales que estudia la economía conductual.
De acuerdo con esa disciplina, las personas no siempre toman decisiones de manera racional, sino que están influidas por hábitos, por el entorno y por atajos mentales o sesgos cognitivos.
Para entender por qué muchas personas postergan el ahorro o terminan gastando en antojos, salidas u ofertas con la idea de que «en el futuro será más fácil», conviene revisar tres sesgos que afectan las finanzas personales:
El sesgo del presente: el hoy pesa más que el mañana
Este es uno de los obstáculos más frecuentes. Hace que se prefiera una satisfacción inmediata en lugar de un beneficio a largo plazo. Expresiones como «el próximo mes empiezo» o el conocido «puedo y me lo merezco» terminan imponiéndose sobre la tranquilidad de construir un respaldo económico. El riesgo está en que, al posponer la decisión, siempre aparece una nueva tentación o una excusa. Para enfrentarlo, los expertos recomiendan ahorrar primero y gastar después, separando una parte del dinero desde el momento en que se recibe el ingreso.
El statu quo: la inercia frena el cambio
Se refiere a la tendencia natural a permanecer igual porque cambiar exige esfuerzo o genera incertidumbre. En las finanzas, el problema muchas veces no es elegir mal, sino no elegir: no abrir una cuenta de ahorro, no fijar una meta o no dar el primer paso.
Esa conducta suele esconderse detrás de frases como «cuando esté más organizado, ahorro». Para romper ese ciclo, la recomendación es avanzar con pasos pequeños y automatizar los procesos, de modo que el ahorro se convierta en una rutina sostenible.
La aversión a la pérdida: ahorrar se percibe como renunciar
Este sesgo provoca que el sacrificio de no gastar en el presente se sienta mucho más fuerte que la recompensa futura. Guardar una suma determinada puede verse, de forma equivocada, como una privación. Para cambiar esa percepción, se aconseja ponerle un propósito claro al dinero, ya sea un fondo de emergencia, estudios o metas personales, entendiendo que ahorrar no es perder, sino una forma inteligente de evitar mayores costos más adelante.
Recomendaciones clave para comenzar hoy
No hace falta esperar el momento ideal ni contar con una gran cantidad para empezar; se requiere disciplina y constancia dentro de la realidad de cada presupuesto.
Antes de contratar un producto de ahorro o inversión, conviene conocer sus condiciones, costos, rendimientos, restricciones y riesgos, para escoger la opción que mejor se adapte a las necesidades y objetivos financieros.
Ahorrar no implica dejar de disfrutar el presente ni vivir con restricciones extremas, sino encontrar un equilibrio entre lo que se desea hoy y la tranquilidad que se agradecerá mañana.
Cada persona tiene una realidad financiera distinta. La capacidad de ahorrar dependerá de sus ingresos, obligaciones y prioridades. Lo importante es cultivar este hábito dentro de las posibilidades de cada presupuesto, sin comprometer las necesidades básicas ni la estabilidad financiera.